Domain base-of-truth.de kaufen?
Wir ziehen mit dem Projekt
base-of-truth.de um.
Sind Sie am Kauf der Domain
base-of-truth.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain base-of-truth.de kaufen?
Hat ADAC Hausratversicherung?
Hat ADAC eine Hausratversicherung im Angebot? Wenn ja, welche Leistungen sind in dieser Versicherung enthalten? Gibt es spezielle Tarife oder Optionen für ADAC-Mitglieder? Wie kann man die Hausratversicherung von ADAC abschließen und welche Voraussetzungen müssen dafür erfüllt sein? Gibt es besondere Services oder Vorteile, die die Hausratversicherung von ADAC von anderen Anbietern unterscheiden? **
Warum eine Hausratversicherung?
Eine Hausratversicherung ist wichtig, um sich gegen finanzielle Verluste bei Schäden an persönlichem Eigentum abzusichern. Sie deckt Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel ab. So können beispielsweise Möbel, Elektronikgeräte, Kleidung und Schmuck ersetzt werden. Ohne eine Hausratversicherung müsste man im Schadensfall die Kosten für die Wiederbeschaffung der Gegenstände selbst tragen. Es ist daher ratsam, sich mit einer Hausratversicherung vor unvorhergesehenen Ereignissen zu schützen. **

Ähnliche Suchbegriffe für Hausratversicherung
Top-Angebote
Produkte zum Begriff Hausratversicherung:
-
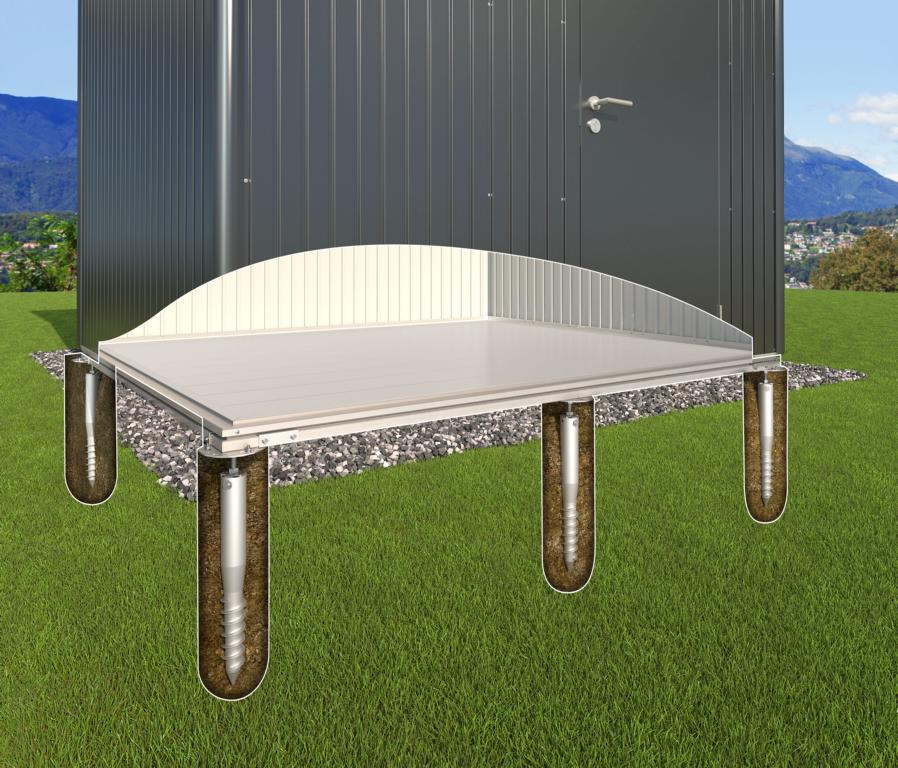
BIOHORTGARTE Erdschrauben-Fundament Smart Base PLUS, AvantGarde A1 08439084Die SmartBase Plus ist der optimale Boden für Hangneigungen und Wiesen. Es beinhaltet Erdschrauben, die direkt in das Erdreich geschraubt werden und ein Gefälle bis zu 15 cm ausgleichen können. Wenig Bodenaushub notwendig, kein Schotterfrostkoffer erforderlich, Sturmsicherheit, Belastbarkeit max. 200kg/m² und bei Bedarf leicht zu entfernen. Herstellerinformationen Hersteller BIOHORT GMBH Anschrift PUERNSTEIN 43, 4120 NEUFELDEN Email bestellung@biohort.at Telefon 0043/7282/778801099,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
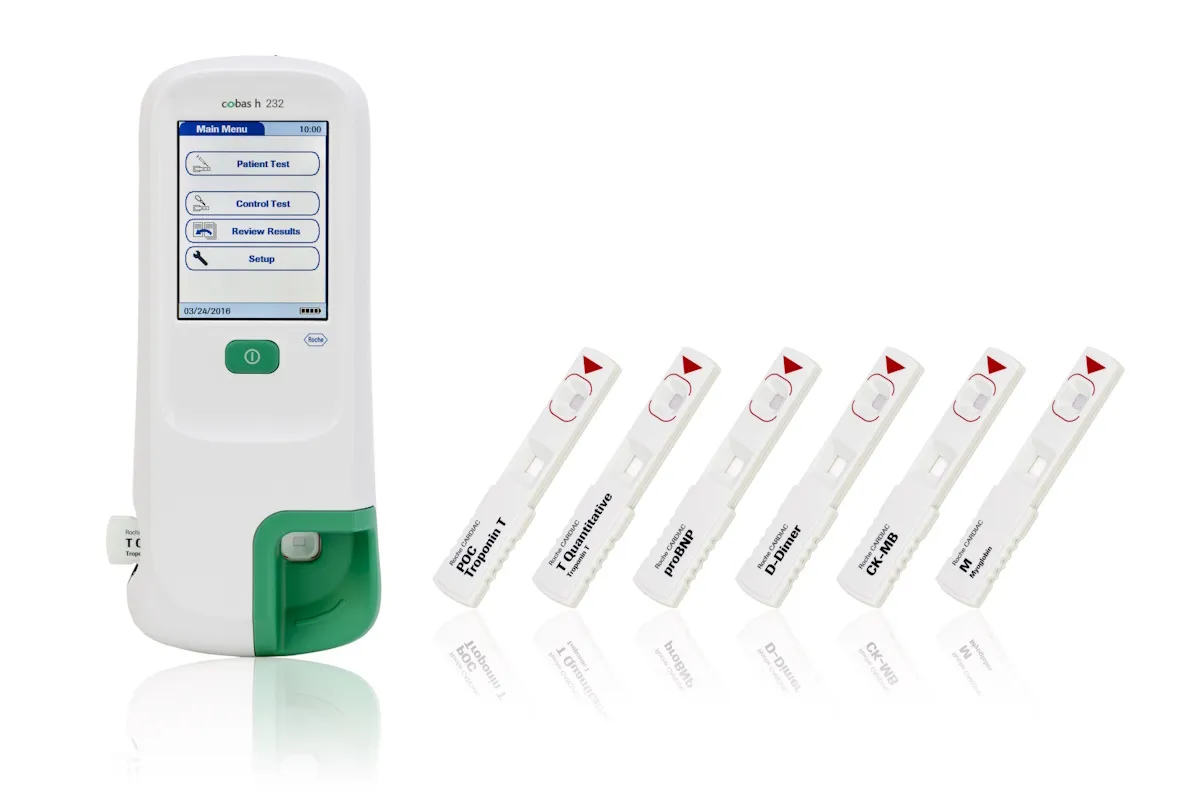
Roche Diagnostik Roch Cobas H232 POC-Analyse-System HBM4 Basis Version für Kardirale Marker 04901126005Roche cobas h 232 POC-System Basisversion – Analysegerät für kardiale Marker Das Roche cobas h 232 ist ein Point-of-Care-Analysegerät für die patientennahe Bestimmung kardialer Marker in Arztpraxis und Klinik. Mit den Roche CARDIAC Teststreifen misst es aus 150 µl heparinisiertem venösem Vollblut fünf Parameter als Einzeltests: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz sowie D-Dimer zur Abklärung einer tiefen Venenthrombose. Das Ergebnis liegt je nach Test nach 8 bis 12 Minuten vor. Da der jeweils relevante Parameter einzeln gemessen wird statt eines festen Panels, wird nur der Test verbraucht, der für die Fragestellung des Patienten nötig ist. Die Basisversion wird ohne Barcodescanner geliefert. Das cobas h 232 ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Fünf kardiale Akutparameter in einem Gerät – Messung gezielt als Einzeltest statt im Panel Kardiale Diagnostik während der Patient noch vor Ort ist – ohne Probenversand ins Labor Teststreifen können direkt aus dem Kühlschrank verwendet werden – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Messung in drei Schritten mit geführter Benutzerführung über Touchscreen, auch mit Handschuhen bedienbar Anbindung an Labor- und Krankenhausinformationssysteme drahtlos oder über die optionale Basisstation Netzunabhängig mit Akkupack für den mobilen Einsatz Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Basisversion ohne Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Basisgerät Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Test auswählen, Patienten-ID über den Touchscreen eingeben und den Teststreifen der gewünschten CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone des Teststreifens geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird mit Patienten-ID gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Welche Parameter kann das cobas h 232 messen? Fünf kardiale Marker, jeweils als Einzeltest mit eigenem Roche CARDIAC Teststreifen: Troponin T, CK-MB, Myoglobin, NT-proBNP und D-Dimer. Pro Messung wird ein Parameter bestimmt. Kann mit Kapillarblut gemessen werden? Nein. Das cobas h 232 arbeitet mit 150 µl heparinisiertem venösem Vollblut aus einem Blu2249,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Hausratversicherung Pflicht?
Ist eine Hausratversicherung Pflicht? Nein, eine Hausratversicherung ist in Deutschland nicht gesetzlich vorgeschrieben. Es handelt sich um eine freiwillige Versicherung, die den Hausrat des Versicherten bei Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm absichert. Dennoch kann eine Hausratversicherung sinnvoll sein, um sich vor finanziellen Verlusten im Falle eines Schadens zu schützen. Es ist ratsam, individuell zu prüfen, ob eine Hausratversicherung für die persönliche Situation notwendig ist. **
-
Ist eine Hausratversicherung obligatorisch?
Eine Hausratversicherung ist in den meisten Ländern nicht obligatorisch, jedoch wird sie dringend empfohlen, um sich vor finanziellen Verlusten bei Schäden an persönlichem Eigentum zu schützen. Diese Versicherung deckt in der Regel Schäden durch Feuer, Einbruch, Vandalismus, Wasser und Naturkatastrophen ab. Es ist wichtig, die individuellen Bedürfnisse und den Wert des Hausrats zu berücksichtigen, um die passende Versicherungspolice auszuwählen. Im Falle eines Schadens können die Kosten für die Wiederbeschaffung von Möbeln, Kleidung, Elektronik und anderen persönlichen Gegenständen erheblich sein, daher kann eine Hausratversicherung eine sinnvolle Investition sein. **
-
Was bezahlt eine Hausratversicherung?
Eine Hausratversicherung bezahlt Schäden an persönlichem Eigentum, die durch bestimmte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser, Sturm oder Hagel entstehen. Dazu gehören Möbel, Elektronikgeräte, Kleidung, Schmuck und andere Wertgegenstände im Haushalt. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Ersatz von beschädigten oder gestohlenen Gegenständen bis zur vereinbarten Versicherungssumme. Es ist wichtig, den genauen Umfang und die Bedingungen der Hausratversicherung zu prüfen, um sicherzustellen, dass man ausreichend geschützt ist. **
-
Wie entschädigt die Hausratversicherung?
Die Hausratversicherung entschädigt den Versicherungsnehmer im Falle von Schäden an seinem Hausrat, die durch versicherte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm entstanden sind. Die Höhe der Entschädigung richtet sich nach dem vereinbarten Versicherungswert des Hausrats, der im Schadensfall als Grundlage für die Erstattung dient. Bei einem Totalschaden wird in der Regel der Neuwert des Hausrats erstattet, während bei einem Teilschaden der Zeitwert zugrunde gelegt wird. Es ist wichtig, den Hausrat regelmäßig zu überprüfen und den Versicherungswert entsprechend anzupassen, um im Schadensfall angemessen entschädigt zu werden. **
Wer zahlt die Hausratversicherung?
Die Hausratversicherung wird in der Regel von demjenigen bezahlt, der auch Eigentümer oder Mieter der versicherten Wohnung oder des Hauses ist. Das bedeutet, dass der Versicherungsnehmer die Beiträge für die Hausratversicherung trägt. In manchen Fällen kann es auch vorkommen, dass Vermieter die Hausratversicherung als Nebenkosten auf die Mieter umlegen. Es ist wichtig, dass die Beiträge regelmäßig gezahlt werden, um im Schadensfall den Versicherungsschutz zu gewährleisten. Es empfiehlt sich, die Kosten für die Hausratversicherung in die monatlichen Ausgaben einzuplanen, um im Ernstfall abgesichert zu sein. **
Wann übernimmt die Hausratversicherung?
Die Hausratversicherung übernimmt in der Regel Schäden an deinem Hausrat, die durch bestimmte versicherte Risiken verursacht wurden. Dazu gehören beispielsweise Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm. Es ist wichtig, dass du die genauen Bedingungen deiner Hausratversicherung prüfst, um zu erfahren, welche Schäden abgedeckt sind. Im Falle eines Schadens musst du diesen der Versicherung melden und gegebenenfalls Belege wie Fotos oder Rechnungen vorlegen. Die Versicherung übernimmt dann die Kosten für die Reparatur oder den Ersatz der beschädigten Gegenstände, abzüglich eventueller Selbstbeteiligungen. **
Top-Angebote
Produkte zum Begriff Hausratversicherung:
-
Darm-Mikrobiom Test Basis – Stuhltest zur Darmflora-AnalyseDarm-Mikrobiom Test Basis – Stuhltest Eine gesunde Darmflora trägt maßgeblich zu deinem Wohlbefinden bei – mehr als die Hälfte aller Immunzellen sind im Darm angesiedelt. Gerät die Darmflora aus dem Gleichgewicht, haben es Krankheitserreger leichter. Mit diesem Test erfährst du mittels moderner DNA-Sequenzierung (Next-Generation-Sequencing) mehr über die Zusammensetzung deines Darm-Mikrobioms. Dieser Test ist sinnvoll bei Beschwerden oder Auffälligkeiten mit unklarer Ursache, bei chronischen Erkrankungen wie Morbus Crohn oder Colitis ulcerosa, bei häufigen Bauchschmerzen oder Blähungen, bei Verdacht auf eine Nahrungsmittelunverträglichkeit, zur Verlaufskontrolle bestehender Magen-Darm-Erkrankungen sowie im Rahmen der allgemeinen Gesundheitsvorsorge. Der Test eignet sich sowohl für Erwachsene als auch für Kinder ab 3 Jahren. Warum ist dieser Test sinnvoll? Die eingesetzte Next-Generation-Sequenzierung erfasst nahezu alle bekannten Bakterienarten und liefert ein übersichtliches Abbild deiner Darmflora – inklusive der Verteilung der einzelnen Bakterienstämme. So lassen sich Rückschlüsse auf Kolonisationsresistenz, Verdauungsprozesse, Nährstoffaufnahme und die Funktion deines Immunsystems ziehen. Das wird analysiert Biodiversität, FODMAP-Index & Dysbiose Biodiversität des Darm-Mikrobioms – Vielfalt der Mikroorganismen als Basis für ein stabiles Gleichgewicht FODMAP-Index – Hinweis auf eine mögliche Neigung zu reizdarmähnlichen Beschwerden Dysbiose-Status inkl. Fäulnisflora und Hefen Enterotyp deiner Stuhlprobe Zentrale Bioindikatoren Firmicutes/Bacteroidetes-Ratio Mukosaprotektive Flora (u. a. Akkermansia muciniphila, Faecalibacterium prausnitzii) Neuroaktive Mikrobiota (u. a. Lactobacillus plantarum, Bifidobacterium adolescentis) Butyratproduktion (u. a. Faecalibacterium prausnitzii, Eubacterium spp., Roseburia spp.) Mucindegradation (u. a. Akkermansia muciniphila, Prevotella-Spezies) Sulfatreduzierende Bakterien (u. a. Desulfovibrio spp.) Methanproduzierende Organismen (u. a. Methanobrevibacter spp.) Saccharolytische Bakterien (u. a. Bifidobacterium adolescentis) LPS-Keime Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Stuhlprobe entnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Versende die Probe möglichst von Montag bis Donnerstag, damit sie zügig bearbeitet werden kann. Auswertung und Befund Nach etwa 14 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen – inklusive individueller Infografiken, etwa zur Verteilung der Bakterienstämme und zum FODMAP-Index. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.123,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BIOHORTGARTE Erdschrauben-Fundament Smart Base PLUS, AvantGarde A1 08439084Die SmartBase Plus ist der optimale Boden für Hangneigungen und Wiesen. Es beinhaltet Erdschrauben, die direkt in das Erdreich geschraubt werden und ein Gefälle bis zu 15 cm ausgleichen können. Wenig Bodenaushub notwendig, kein Schotterfrostkoffer erforderlich, Sturmsicherheit, Belastbarkeit max. 200kg/m² und bei Bedarf leicht zu entfernen. Herstellerinformationen Hersteller BIOHORT GMBH Anschrift PUERNSTEIN 43, 4120 NEUFELDEN Email bestellung@biohort.at Telefon 0043/7282/778801099,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat ADAC Hausratversicherung?
Hat ADAC eine Hausratversicherung im Angebot? Wenn ja, welche Leistungen sind in dieser Versicherung enthalten? Gibt es spezielle Tarife oder Optionen für ADAC-Mitglieder? Wie kann man die Hausratversicherung von ADAC abschließen und welche Voraussetzungen müssen dafür erfüllt sein? Gibt es besondere Services oder Vorteile, die die Hausratversicherung von ADAC von anderen Anbietern unterscheiden? **
-
Warum eine Hausratversicherung?
Eine Hausratversicherung ist wichtig, um sich gegen finanzielle Verluste bei Schäden an persönlichem Eigentum abzusichern. Sie deckt Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel ab. So können beispielsweise Möbel, Elektronikgeräte, Kleidung und Schmuck ersetzt werden. Ohne eine Hausratversicherung müsste man im Schadensfall die Kosten für die Wiederbeschaffung der Gegenstände selbst tragen. Es ist daher ratsam, sich mit einer Hausratversicherung vor unvorhergesehenen Ereignissen zu schützen. **
-
Ist eine Hausratversicherung Pflicht?
Ist eine Hausratversicherung Pflicht? Nein, eine Hausratversicherung ist in Deutschland nicht gesetzlich vorgeschrieben. Es handelt sich um eine freiwillige Versicherung, die den Hausrat des Versicherten bei Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm absichert. Dennoch kann eine Hausratversicherung sinnvoll sein, um sich vor finanziellen Verlusten im Falle eines Schadens zu schützen. Es ist ratsam, individuell zu prüfen, ob eine Hausratversicherung für die persönliche Situation notwendig ist. **
-
Ist eine Hausratversicherung obligatorisch?
Eine Hausratversicherung ist in den meisten Ländern nicht obligatorisch, jedoch wird sie dringend empfohlen, um sich vor finanziellen Verlusten bei Schäden an persönlichem Eigentum zu schützen. Diese Versicherung deckt in der Regel Schäden durch Feuer, Einbruch, Vandalismus, Wasser und Naturkatastrophen ab. Es ist wichtig, die individuellen Bedürfnisse und den Wert des Hausrats zu berücksichtigen, um die passende Versicherungspolice auszuwählen. Im Falle eines Schadens können die Kosten für die Wiederbeschaffung von Möbeln, Kleidung, Elektronik und anderen persönlichen Gegenständen erheblich sein, daher kann eine Hausratversicherung eine sinnvolle Investition sein. **
Ähnliche Suchbegriffe für Hausratversicherung
-
Roche Diagnostik Roch Cobas H232 POC-Analyse-System HBM4 Basis Version für Kardirale Marker 04901126005Roche cobas h 232 POC-System Basisversion – Analysegerät für kardiale Marker Das Roche cobas h 232 ist ein Point-of-Care-Analysegerät für die patientennahe Bestimmung kardialer Marker in Arztpraxis und Klinik. Mit den Roche CARDIAC Teststreifen misst es aus 150 µl heparinisiertem venösem Vollblut fünf Parameter als Einzeltests: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz sowie D-Dimer zur Abklärung einer tiefen Venenthrombose. Das Ergebnis liegt je nach Test nach 8 bis 12 Minuten vor. Da der jeweils relevante Parameter einzeln gemessen wird statt eines festen Panels, wird nur der Test verbraucht, der für die Fragestellung des Patienten nötig ist. Die Basisversion wird ohne Barcodescanner geliefert. Das cobas h 232 ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Fünf kardiale Akutparameter in einem Gerät – Messung gezielt als Einzeltest statt im Panel Kardiale Diagnostik während der Patient noch vor Ort ist – ohne Probenversand ins Labor Teststreifen können direkt aus dem Kühlschrank verwendet werden – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Messung in drei Schritten mit geführter Benutzerführung über Touchscreen, auch mit Handschuhen bedienbar Anbindung an Labor- und Krankenhausinformationssysteme drahtlos oder über die optionale Basisstation Netzunabhängig mit Akkupack für den mobilen Einsatz Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Basisversion ohne Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Basisgerät Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Test auswählen, Patienten-ID über den Touchscreen eingeben und den Teststreifen der gewünschten CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone des Teststreifens geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird mit Patienten-ID gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Welche Parameter kann das cobas h 232 messen? Fünf kardiale Marker, jeweils als Einzeltest mit eigenem Roche CARDIAC Teststreifen: Troponin T, CK-MB, Myoglobin, NT-proBNP und D-Dimer. Pro Messung wird ein Parameter bestimmt. Kann mit Kapillarblut gemessen werden? Nein. Das cobas h 232 arbeitet mit 150 µl heparinisiertem venösem Vollblut aus einem Blu2249,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cybex Isofix-Basis BASE S, schwarzDie Isofix-Basis BASE S von CYBEX überzeugt mit Flexibilität: Du kannst sie mit drei verschiedenen Sitzen kombinieren und von Geburt Deines Kindes an bis etwa zum siebten Lebensjahr verwenden. Isofix-Basis BASE S von CYBEX passend für CLOUD S, ANORIS S, SIRONA S von CYBEX Onboard-Sicherheitsassistent, Drehfunktion (180° bei der CLOUD S und dem ANORIS S, 360° beim SIRONA S), Isofix-Konnektoren, höhenverstellbarer Stützfuß Die Isofix-Basis BASE S von CYBEX lässt sich mit der Babyschale CLOUD S und den Kindersitzen ANORIS S und SIRONA S verwenden. Sie überzeugt dank ihrer Isofix-Konnektoren und des höhenverstellbaren Stützfußes mit Stabilität. Der Onboard-Sicherheitsassistent gibt Dir die Gewissheit, dass die Installation der Basis und des Sitzes korrekt erfolgt ist. Praktische LEDs lassen Dich den Status und auch den Batteriestand der Basis auf einen Blick erfassen.249,95 €*Versand: 1,99 €Sichere Weiterleitung zum Anbieter
-
Was bezahlt eine Hausratversicherung?
Eine Hausratversicherung bezahlt Schäden an persönlichem Eigentum, die durch bestimmte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser, Sturm oder Hagel entstehen. Dazu gehören Möbel, Elektronikgeräte, Kleidung, Schmuck und andere Wertgegenstände im Haushalt. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Ersatz von beschädigten oder gestohlenen Gegenständen bis zur vereinbarten Versicherungssumme. Es ist wichtig, den genauen Umfang und die Bedingungen der Hausratversicherung zu prüfen, um sicherzustellen, dass man ausreichend geschützt ist. **
-
Wie entschädigt die Hausratversicherung?
Die Hausratversicherung entschädigt den Versicherungsnehmer im Falle von Schäden an seinem Hausrat, die durch versicherte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm entstanden sind. Die Höhe der Entschädigung richtet sich nach dem vereinbarten Versicherungswert des Hausrats, der im Schadensfall als Grundlage für die Erstattung dient. Bei einem Totalschaden wird in der Regel der Neuwert des Hausrats erstattet, während bei einem Teilschaden der Zeitwert zugrunde gelegt wird. Es ist wichtig, den Hausrat regelmäßig zu überprüfen und den Versicherungswert entsprechend anzupassen, um im Schadensfall angemessen entschädigt zu werden. **
-
Wer zahlt die Hausratversicherung?
Die Hausratversicherung wird in der Regel von demjenigen bezahlt, der auch Eigentümer oder Mieter der versicherten Wohnung oder des Hauses ist. Das bedeutet, dass der Versicherungsnehmer die Beiträge für die Hausratversicherung trägt. In manchen Fällen kann es auch vorkommen, dass Vermieter die Hausratversicherung als Nebenkosten auf die Mieter umlegen. Es ist wichtig, dass die Beiträge regelmäßig gezahlt werden, um im Schadensfall den Versicherungsschutz zu gewährleisten. Es empfiehlt sich, die Kosten für die Hausratversicherung in die monatlichen Ausgaben einzuplanen, um im Ernstfall abgesichert zu sein. **
-
Wann übernimmt die Hausratversicherung?
Die Hausratversicherung übernimmt in der Regel Schäden an deinem Hausrat, die durch bestimmte versicherte Risiken verursacht wurden. Dazu gehören beispielsweise Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm. Es ist wichtig, dass du die genauen Bedingungen deiner Hausratversicherung prüfst, um zu erfahren, welche Schäden abgedeckt sind. Im Falle eines Schadens musst du diesen der Versicherung melden und gegebenenfalls Belege wie Fotos oder Rechnungen vorlegen. Die Versicherung übernimmt dann die Kosten für die Reparatur oder den Ersatz der beschädigten Gegenstände, abzüglich eventueller Selbstbeteiligungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.